A articulação financeira ligada ao Reino Unido e às suas jurisdições associadas gera um impacto expressivo sobre as economias da União Europeia, resultando em desvios de receitas que chegam a somar bilhões de euros anualmente. Dados recentes divulgados revelam a magnitude da transferência de lucros corporativos para centros com tributação reduzida, afetando de maneira desigual o equilíbrio orçamentário dos Estados-membros.
Especialistas apontam que essas manobras de planejamento corporativo reduzem os montantes arrecadados por governos de todo o continente, fragilizando a sustentabilidade dos serviços públicos. A análise detalha o peso específico que cada país suporta perante o sistema global de movimentações financeiras offshore.
Panorama das perdas fiscais nas principais economias europeias
As perdas financeiras decorrentes da transferência de lucros empresariais concentram-se de forma acentuada nas maiores potências do bloco europeu. França e Alemanha encabeçam a listagem com os maiores montantes estimados de arrecadação não realizada, respondendo conjuntamente por uma parcela considerável de todo o déficit apontado nas estatísticas continentais.
Outras nações de grande porte econômico também enfrentam rombos bilionários anuais em decorrência da erosão de suas bases tributárias. Os dados indicam que o fenômeno atinge diferentes graus de severidade em territórios como Espanha, Polônia e Bélgica, cujos governos contabilizam reduções significativas nas receitas provenientes do imposto corporativo.
O papel estrutural das jurisdições britânicas no risco global
O ecossistema financeiro britânico, que abrange dependências da coroa e territórios ultramarinos, detém uma posição de destaque na facilitação de fluxos de capitais corporativos. O Índice de Paraísos Fiscais para Empresas posiciona várias destas localidades entre as mais propensas a estimular a redução artificial de impostos pagos por multinacionais em outras regiões.
Em conjunto, o Reino Unido e um grupo específico de suas ilhas associadas respondem por uma fração expressiva do risco global de abuso fiscal corporativo. Embora a autonomia administrativa prevaleça em termos locais, o vínculo institucional mantém o debate aceso sobre responsabilidades e o controle regulatório exercido sobre essas praças financeiras.
Debate internacional e contestações sobre a concorrência tributária
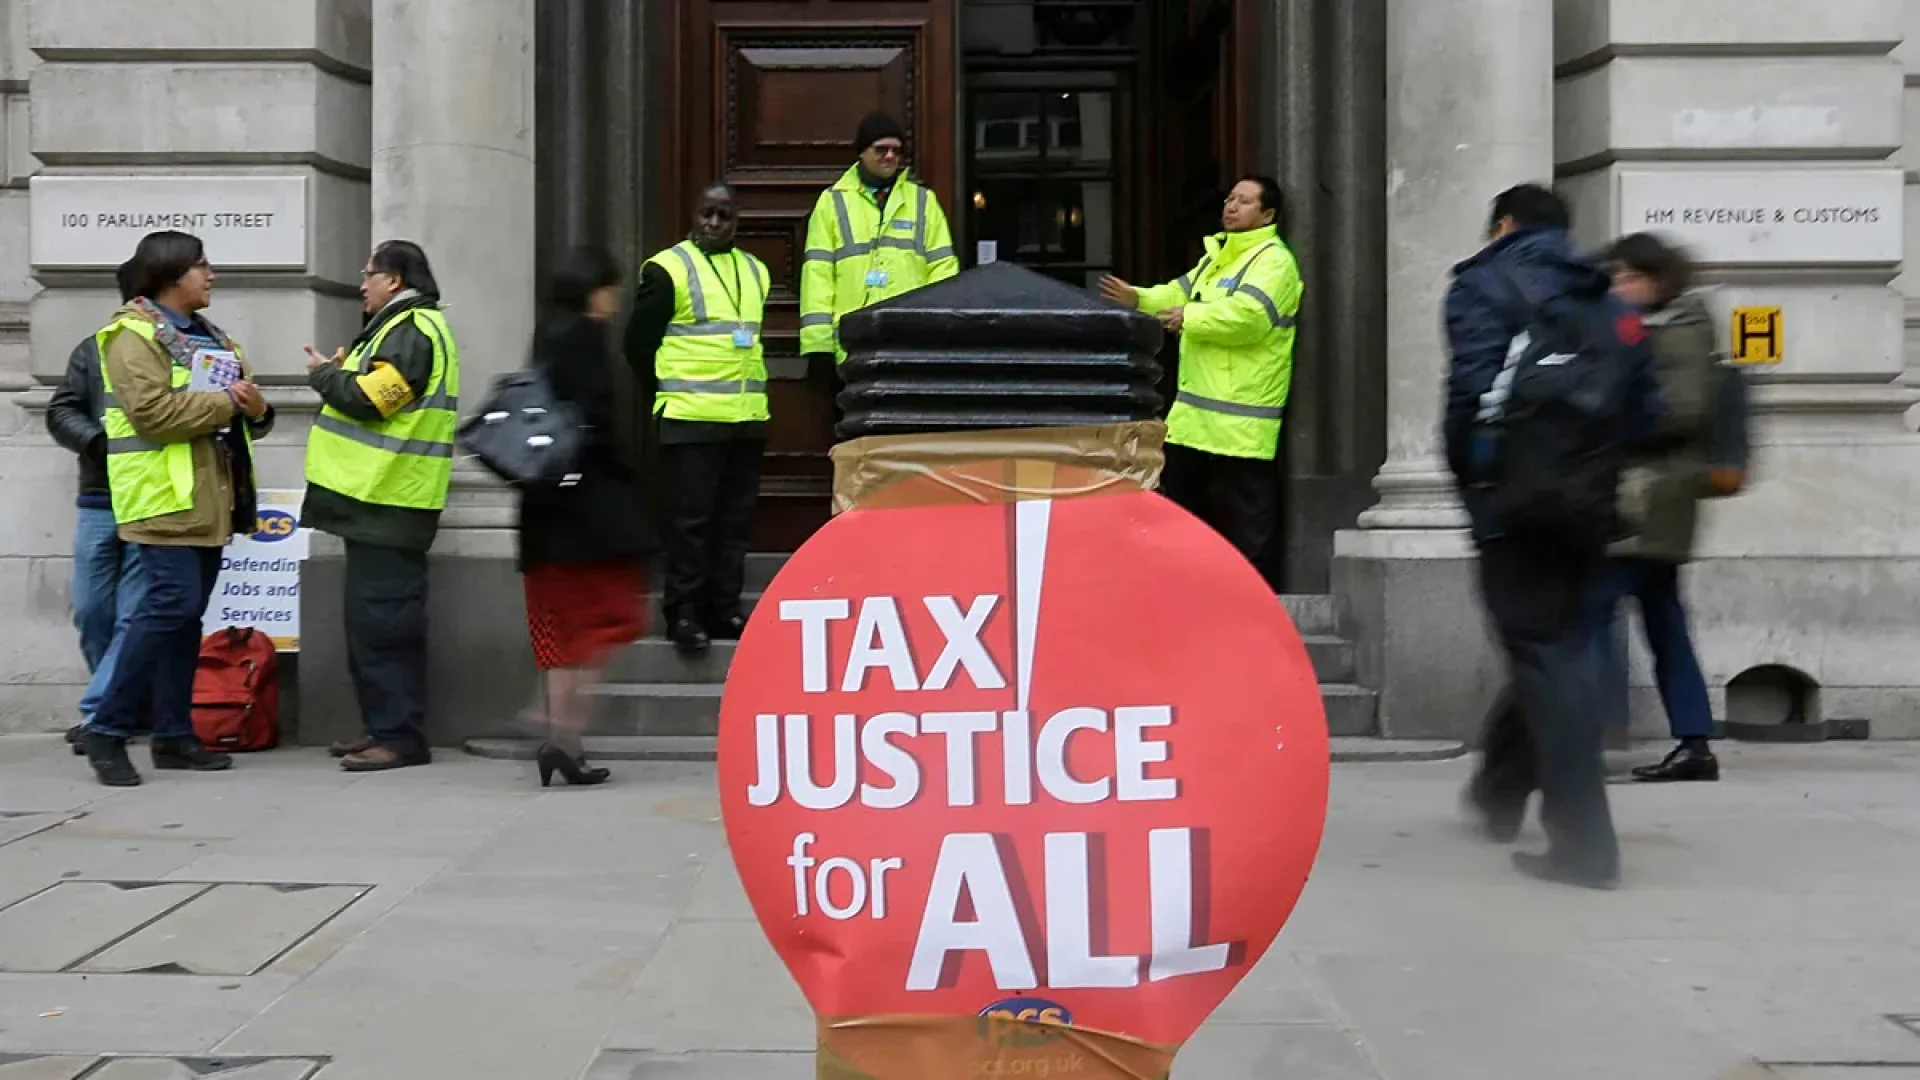
Organizações de monitoramento fiscal argumentam que as atuais diretrizes promovidas por fóruns internacionais ainda falham em garantir a transparência exigida das corporações globais. A resistência de governos europeus a certas mudanças estruturais propostas em instâncias multilaterais é apontada como um fator que perpetua o cenário de perdas financeiras contínuas.
Críticos do modelo atual reforçam que a busca por vantagens competitivas por meio de alíquotas reduzidas alimenta um ciclo prejudicial para as finanças públicas. As discussões sobre a necessidade de reformas profundas continuam a opor autoridades governamentais, entidades de auditoria e corporações multinacionais na Europa.